Deux personnes qui prennent la même complémentaire santé ne paient pas toujours la même cotisation.
Quand le montant est prélevé chaque mois, difficile de savoir s’il est normal ou s’il vaut la peine de changer de contrat.
Cet article vous explique ce qui fait varier votre cotisation et comment comparer des devis sans vous tromper de comparaison.
Combien coûte une complémentaire santé en moyenne ?
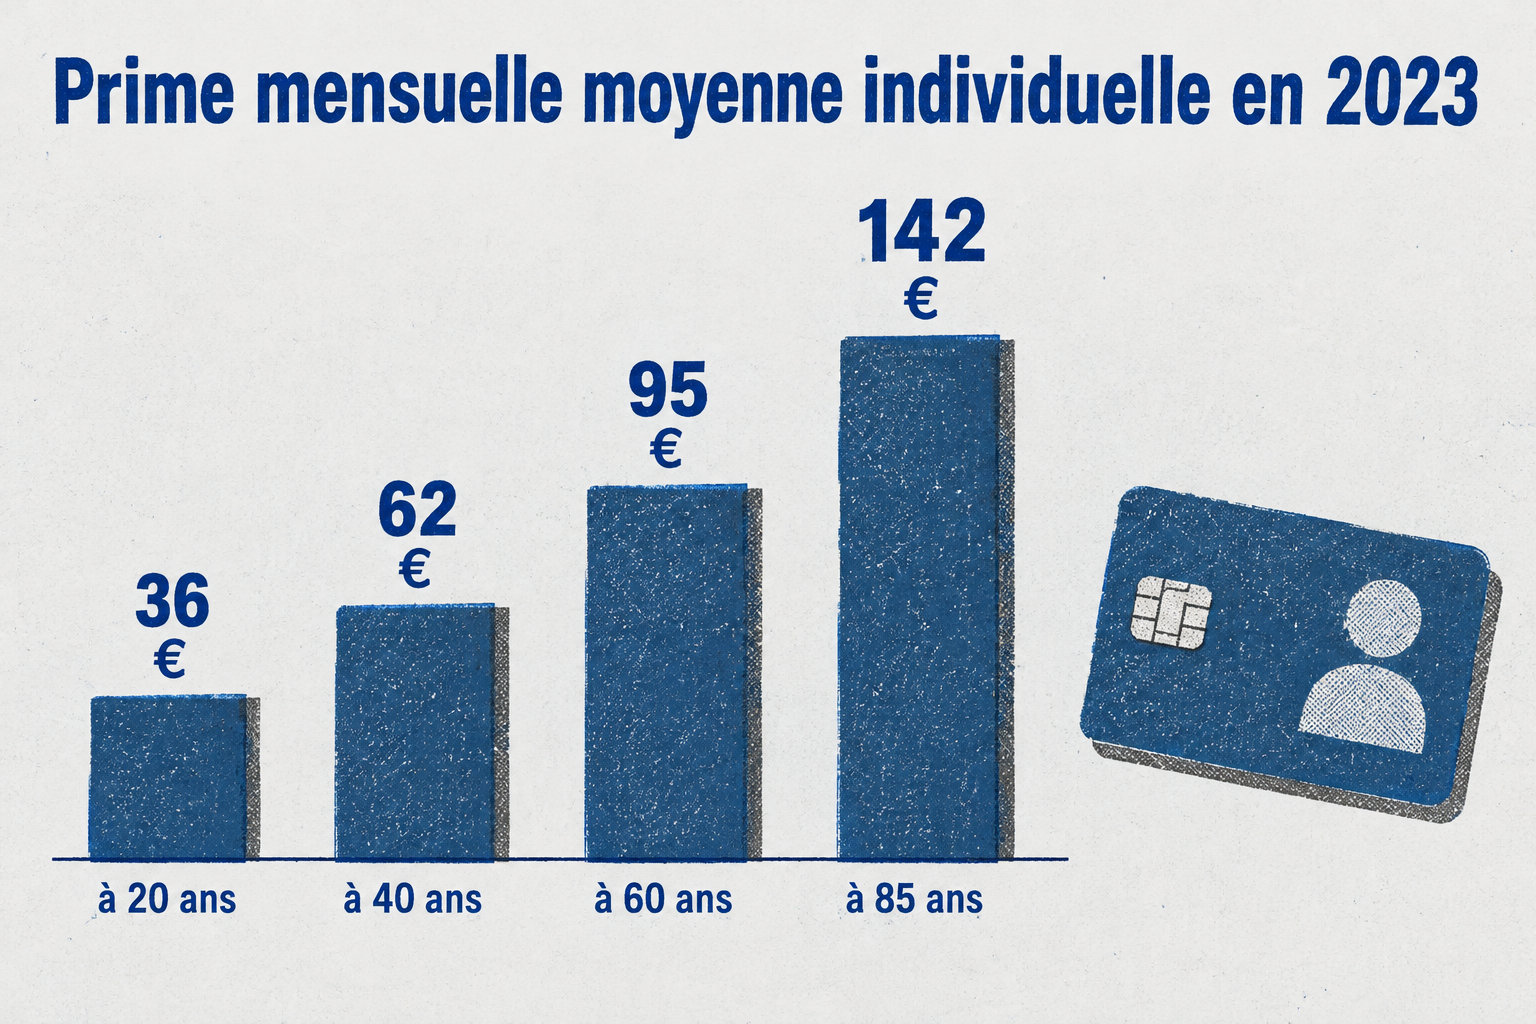
En 2023, la prime mensuelle moyenne d’un contrat individuel allait de 36 € à 20 ans à 142 € à 85 ans. Ce sont des moyennes, pas des tarifs.
Elles supposent une personne seule, sans enfant, au revenu le plus bas, dans la zone où les primes sont les plus hautes.
En contrat collectif, la moyenne était de 74 € par mois, part de l’employeur et part du salarié comprises. Pour 2026, la Mutualité française a annoncé une hausse moyenne de 4,3 % pour les contrats individuels et de 4,7 % pour les contrats collectifs.
Ne vous fiez donc pas à ces moyennes : demandez un devis à votre nom et comparez-le à ce que vous payez déjà.
De quoi dépend le prix de votre complémentaire ?
L’âge et la composition du foyer
Votre âge pèse lourd : en 2023, 96 % des bénéficiaires d’un contrat individuel avaient une prime qui variait avec l’âge.
Les enfants comptent aussi, mais la règle dépend du contrat. Ils sont gratuits dès le deuxième, troisième ou quatrième enfant pour 73 % des bénéficiaires d’un contrat individuel, contre 36 % en collectif.
Le niveau de garanties
En 2021, pour un assuré de référence en contrat collectif, une couverture plus étendue fait grimper la prime :
- Le contrat le moins couvrant coûtait en moyenne 49 € par mois.
- Le contrat le plus couvrant coûtait en moyenne 81 € par mois.
- Cela fait 32 € de plus chaque mois.
Le contrat collectif d’entreprise
Avec un contrat collectif, bonne nouvelle : votre âge ne fait pas varier directement la cotisation. Ce qui compte, c’est la moyenne d’âge des salariés de l’entreprise.
Si la complémentaire est obligatoire dans le privé, votre employeur paie au moins 50 % : votre part ne dépasse pas la moitié.
La situation d’indépendant
Si vous êtes indépendant, la règle change. Il n’y a pas d’employeur pour payer une part : vous réglez la cotisation en entier.
Votre statut modifie donc le calcul, en plus de votre couverture et de votre âge. Mauvaise nouvelle, mais c’est à prévoir dans votre budget.
Les frais de gestion
Les frais de gestion couvrent les remboursements, la vente des contrats et l’administration. En 2023, ils pesaient 19,3 % des cotisations hors taxe, 21,2 % en individuel et 17,3 % en collectif.
Plus ce taux est bas, plus vos euros vont aux soins. Sur chaque devis, regardez-le en premier.
Que reste-t-il à payer après l’Assurance maladie ?
Le ticket modérateur, c’est la part des frais de santé qui reste à payer après l’Assurance maladie.
La base de remboursement, c’est le tarif de référence de l’Assurance maladie. Elle peut être plus basse que la somme facturée, et c’est là le piège. L’écart, c’est votre reste à charge, sauf si votre complémentaire le couvre.
Le contrat responsable couvre le ticket modérateur et le forfait hospitalier de 23 € par jour à l’hôpital, sans limite de durée. Il ne couvre pas la participation de 2 € par consultation.
Les dépassements d’honoraires dépendent de votre contrat. Pour les actes esthétiques, l’Assurance maladie ne rembourse rien. Avant de signer, vérifiez ces deux lignes : c’est là que les mauvaises surprises arrivent.
Comment lire un tableau de garanties sans se perdre ?
La base de remboursement
Un pourcentage se calcule sur la base de remboursement, pas sur votre facture. L’Assurance maladie et votre complémentaire s’additionnent : à 150 %, le total peut atteindre 150 % du tarif de référence.
Le même pourcentage peut rembourser différemment selon le tarif de référence. Comparez ligne par ligne, sans vous fier au seul pourcentage : soins courants, dentaire, optique, hospitalisation.
Les forfaits en euros
Un forfait en euros est le montant maximal que votre complémentaire verse pour la garantie. Vérifiez bien :
- la période prévue, pendant laquelle le forfait s’applique ;
- les soins visés : un forfait ne couvre que ceux qu’il désigne ;
- le montant face à votre dépense : au-delà, la différence reste à votre charge.
Les délais de carence
Pendant le délai de carence, certains remboursements ne démarrent pas encore, même si vous avez déjà payé votre cotisation. Ça surprend souvent : on s’attend à être couvert dès l’adhésion.
Regardez la durée de ce délai et les soins concernés dans le devis et le contrat. Si vous attendez une opération ou des lunettes, ce point compte le plus.
Les plafonds
Vérifiez les plafonds annuels et par acte : ils limitent le remboursement aux montants prévus pour chaque garantie.
Le plafond annuel fixe le total remboursé sur l’année, le plafond par acte le maximum pour un soin. Au-delà, la différence reste à votre charge.
Regardez les plafonds avant le pourcentage, sinon le devis le moins cher n’est pas forcément le bon.
Comment comparer deux devis et changer de contrat ?
Pour comparer deux devis, alignez-les poste par poste, pour les mêmes personnes et les mêmes garanties. Un devis moins cher qui rembourse moins n’est pas une bonne affaire. Pour situer une proposition, un repère sur le prix d'une complémentaire santé selon l’âge et le niveau de garanties aide à repérer une cotisation anormalement élevée.
Comptez le prix pour tout le foyer, enfants compris. Pour les tarifs, voyez comment trouver une mutuelle pas cher en 2026. Ne changez jamais de contrat sur le seul montant affiché.
Notez les mêmes points pour chaque devis, puis résiliez si besoin : après un an, le contrat prend fin un mois après la réception de votre demande par l’assureur.
| Point à vérifier | Devis A | Devis B |
|---|---|---|
| Cotisation pour tout le foyer | Montant par mois | Montant par mois |
| Plafonds annuels et par acte | Montants notés | Montants notés |
| Délai de carence | Durée notée | Durée notée |
Le dispositif 100 % Santé et la complémentaire solidaire : qui y a droit ?
Le 100 % Santé pour l’optique, le dentaire et l’audiologie
Le 100 % Santé couvre des équipements en optique, dentaire et audiologie. Pour ceux du panier, le reste à charge est nul si les conditions sont remplies, sans condition de revenus.
En audiologie, les aides de classe 1 sont dans ce panier. Demandez à votre audioprothésiste une offre du panier pour chaque oreille. Pour savoir si le haut de gamme vaut le prix, voyez la vraie différence entre les deux.
La complémentaire santé solidaire
Pour une personne seule en métropole, la complémentaire santé solidaire (C2S) est gratuite si vos ressources annuelles ne dépassent pas 10 421 €. Avec participation, le plafond passe à 14 069 €.
Pour deux personnes, les seuils sont de 15 632 € et 21 103 €. Chaque personne en plus ajoute 4 169 € et 5 628 € : comptez bien tout votre foyer, et ne renoncez pas trop vite.
Par personne, comptez 8 € par mois jusqu’à 29 ans, 14 € de 30 à 49 ans, 21 € de 50 à 59 ans, 25 € de 60 à 69 ans et 30 € à 70 ans et plus, selon l’âge au 1er janvier.
Sur les soins couverts, rien à avancer et pas de forfait de 2 €. Pour la demande, préférez ameli : c’est plus simple, et préparez les ressources du foyer.
Le prix d’une complémentaire dépend surtout de vous : votre âge, votre statut, votre foyer et vos garanties. Une moyenne ne dit pas ce que vous paierez.
Votre prochain pas : demandez un devis à votre nom, puis posez-le à côté de votre contrat actuel, garantie par garantie. Le moins cher n’est pas forcément le bon.